BONOS · DEPÓSITO
El depósito máximo bonificado es el techo de dinero propio sobre el cual el operador calcula el porcentaje del bono. Si depositas más que ese techo, la parte extra no se “duplica”: entra como saldo, con las reglas de saldo, no con las del bono. Confundir el tope del depósito con el tope del bono, o con el retiro máximo, lleva a pensar que la casa recortó una oferta que, en el texto, nunca cubrió todo el ingreso.
Qué mide el depósito máximo bonificado
Una oferta del tipo “100 % hasta S/200” combina dos cifras. El 100 % es la tasa. Los S/200 son el techo del bono que puedes recibir, y al mismo tiempo —en la lectura más habitual— el máximo de depósito que entra en esa cuenta. Si ingresas S/200, el bono llega a S/200. Si ingresas S/500, el bono no pasa a S/500: se queda en S/200, que es lo que la frase “hasta” ya anunciaba.
Ese “hasta” no es letra pequeña escondida. Es el límite comercial de la promoción. El operador está dispuesto a bonificar una franja, no cualquier transferencia. Sin techo, un ingreso muy alto convertiría la bienvenida en una línea de crédito abierta. Por eso casi todas las ofertas de porcentaje traen un máximo. Lo que varía es si el texto habla del bono máximo, del depósito máximo que participa, o de ambos con la misma cifra.
Hay que separar tres techos que las interfaces mezclan. Uno: depósito mínimo para activar. Dos: depósito máximo que se toma para calcular el bono. Tres: bono máximo acreditado. En muchas campañas el segundo y el tercero coinciden cuando la tasa es 100 %. En un 50 % hasta S/150, el depósito que “llena” el bono es S/300, no S/150. Leer solo la cifra grande sin la tasa produce el error inverso: creer que con S/150 ya tomaste todo el 50 %.
Ninguno de esos techos es el límite de retiro ni el rollover. Puedes tener S/200 de bono y, al mismo tiempo, un requisito de apuesta de 20× o 30× sobre el bono, o sobre bono más depósito. También puedes tener un tope de lo que se permite retirar desde ganancias promocionales. Son válvulas distintas. Este artículo cubre solo la puerta de entrada: qué parte del dinero depositado entra a la fórmula del bono.
Apuesta Andina 7 no publica cupones ni montos vigentes de un operador concreto. Los soles que aparecen abajo son ejemplos ilustrativos para hacer visible la aritmética. Si una casa usa otra fórmula —tramos, primer depósito versus recargas, bono sticky— prevalece su texto. El valor de distinguir el techo es poder ver esa fórmula, no memorizar una cifra de marketing.
El depósito máximo bonificado responde a una sola pregunta: ¿hasta qué monto de mi ingreso se aplica el porcentaje? Todo lo que esté por encima de esa línea pide otra lectura: saldo, no bono extra.
Cómo se parte un depósito que supera el techo
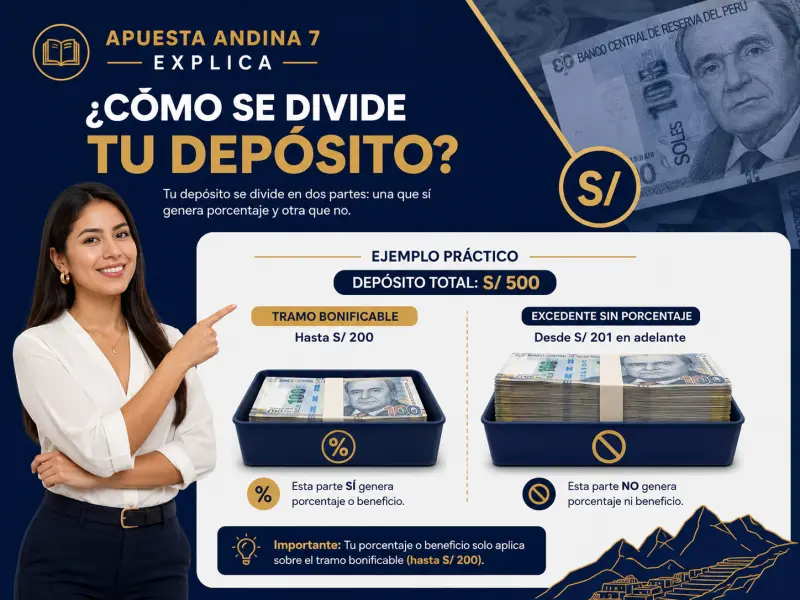
La operación es más corta de lo que parece. Primero identificas la tasa y el bono máximo. Luego calculas cuánto depósito hace falta para llegar a ese bono. Ese tramo es el bonificable. El resto, si lo hay, queda fuera de la multiplicación.
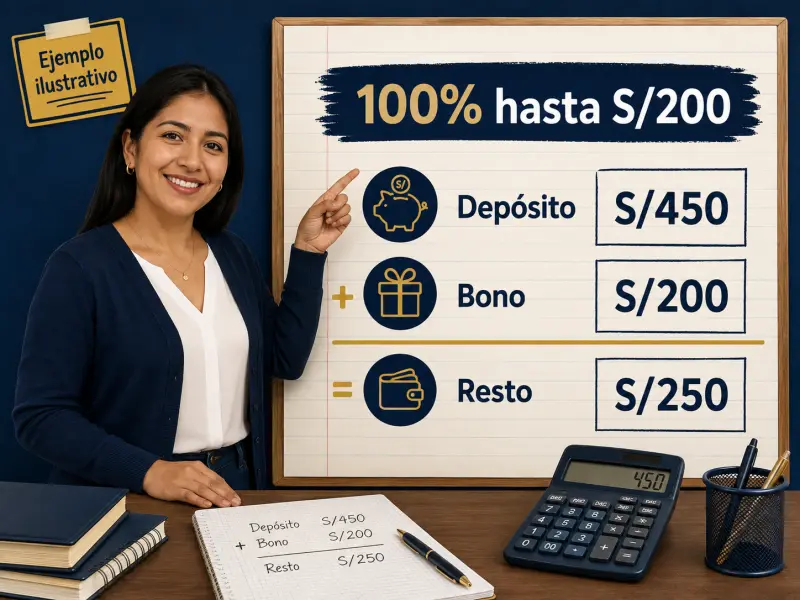
Ejemplo ilustrativo A: 100 % hasta S/200. Depositas S/200. Bono = S/200. No hay excedente. Ejemplo ilustrativo B: misma oferta, depositas S/450. Bono = S/200. Excedente = S/250 que no recibe porcentaje. Ejemplo ilustrativo C: 50 % hasta S/150. Para llenar el bono necesitas depositar S/300. Si ingresas S/200, el bono es S/100, no S/150: no alcanzaste el techo. Si ingresas S/400, el bono se queda en S/150 y S/100 del depósito no entra al porcentaje.
Esa aritmética no dice todavía cómo se mezclan los saldos en la cuenta. Algunas plataformas muestran dos wallets: real y bono. Otras juntan un saldo único con un candado de rollover. En el segundo diseño, ver “S/650” después de un depósito de S/450 más un bono de S/200 no significa que los S/650 sean retirables. Significa que el total disponible para jugar incluye una parte promocional sujeta a condiciones.
El rollover se calcula, según el texto, sobre el bono o sobre depósito más bono. Si la base es solo el bono, el excedente no agranda el requisito. Si la base incluye el depósito, hay que leer si “depósito” es el ingreso completo o solo el tramo bonificado. Esa frase, cuando falta, es la que más distorsiona la expectativa. No se puede completar desde fuera: hay que buscarla en las condiciones de esa campaña.
Un depósito por encima del techo tampoco mejora la tasa. El 100 % no pasa a 120 % porque “pusiste de más”. Y el bono no se guarda para el siguiente ingreso salvo que la promoción hable de un paquete por varios depósitos. Tratar el excedente como crédito promocional futuro es otra lectura que el texto rara vez sostiene.
Ejemplo ilustrativo · oferta 100 % hasta S/200
Depósito ingresado: S/450
Tramo que entra al porcentaje: S/200 → bono S/200
Excedente S/250: no recibe bono adicional · no desaparece del saldo
Qué suele ocurrir con el dinero que no entra al bono
El excedente no es una confiscación. En la mecánica habitual se acredita como dinero de la cuenta, sujeto a verificación, límites de retiro y, si el bono es sticky, a la misma cerradura que impide sacar fondos hasta cumplir el rollover. Esa última variante es la que más sorprende: depositaste de más para “quedarte con saldo limpio” y, aun así, el texto ata el depósito al bono.
Sticky y no sticky describen si el dinero propio queda bloqueado junto al bono. En un esquema no sticky, a veces puedes retirar el saldo real —incluido el excedente— sin esperar el rollover, perdiendo o dejando el bono. En un esquema sticky, depósito y bono viajan juntos hasta cumplir el volumen. El techo bonificable no decide eso. Lo decide la cláusula de liberación.
También cambia el tratamiento si el excedente se usa en juegos que no contribuyen al rollover. Apostar esa parte en un mercado excluido puede no avanzar el requisito y, en textos estrictos, puede invalidar la promoción. El hecho de que “ese dinero no recibió bono” no lo vuelve automático para cualquier producto. La lista de contribución sigue aplicando mientras el bono esté activo.
Un caso distinto es el depósito que ni siquiera activa la oferta: menor al mínimo, método de pago excluido, cuenta sin verificar, o promoción ya usada. Ahí no hay tramo bonificable ni excedente elegante. Hay un ingreso ordinario. Antes de subir el monto para “aprovechar el 100 %”, conviene confirmar que la puerta de la campaña está abierta. Si no lo está, el techo es irrelevante.
Quien administra su presupuesto desde el juego responsable debería preguntarse si vale la pena depositar por encima del techo solo para “no dejar plata afuera”. Si el objetivo era el bono, el excedente no lo agranda. Si el objetivo era tener más saldo real, hay que leer si ese saldo real queda libre o atado. Depositar de más no es, por sí solo, una estrategia. Es una decisión de caja.
No se puede afirmar, para todas las plataformas, que el excedente sea siempre retirable de inmediato. Esa libertad depende de si el bono bloquea también el depósito. El techo solo responde cuánto se bonifica, no cuándo se puede sacar.
Qué frases buscar en las condiciones antes de depositar
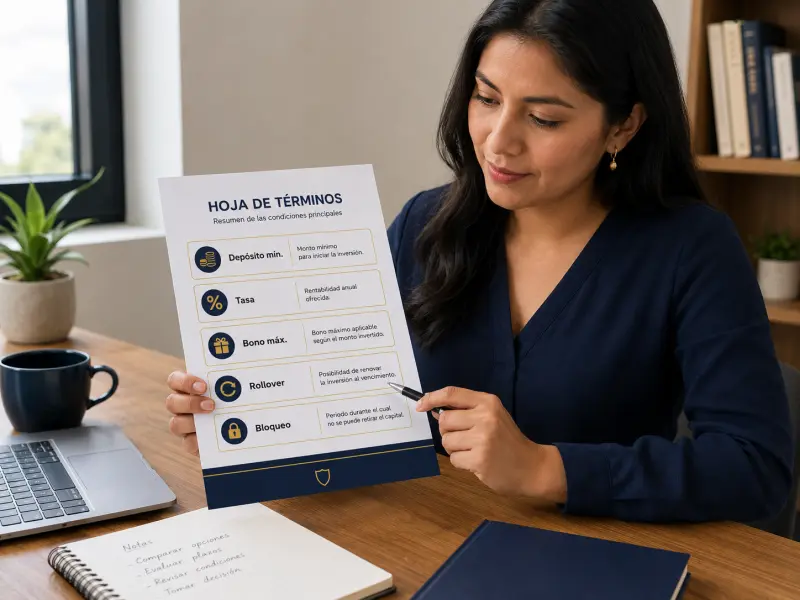
La lectura útil no empieza por el titular del banner. Empieza por cinco campos: depósito mínimo, tasa, bono máximo, base del rollover y si el depósito queda bloqueado. Con esos cinco, ya puedes reconstruir si te conviene llenar el techo, pasarlo o no entrar a la campaña.
Busca la expresión exacta “depósito máximo”, “bono máximo” o “hasta”. Si solo aparece “hasta S/X”, asume que X es el techo del bono y calcula el depósito que lo llena según la tasa. Si aparecen las dos cifras, no las trates como sinónimos. Un bono máximo de S/200 con tasa 50 % pide más depósito que un 100 % con el mismo techo.
Revisa métodos de pago. Algunas campañas excluyen monederos o recargas que, en Perú, son justamente las más usadas. Un depósito por un canal excluido puede acreditarse entero como saldo y dejar el bono en cero. Ahí no hubo recorte del techo: hubo un método que no participaba.
El plazo también corta el valor del techo. Un bono alto con 48 horas para cumplir un rollover exigente puede ser peor que un techo más bajo con más días. El máximo bonificable mide cantidad, no tiempo. Quien deposita el tope el último día hábil de la campaña está comprando volumen, no holgura.
Las guías generales de esta sitio ayudan a ubicar el vocabulario de cuenta. Las condiciones de una promoción concreta no se deducen desde aquí. Apuesta Andina 7 no acredita bonos ni retiene depósitos. Si el texto de la casa y este artículo divergen, el texto de la casa liquida la cuenta.
- Anotar tasa, bono máximo y depósito mínimo en la misma captura.
- Calcular cuánto depósito llena el techo, según sea 50 %, 100 % u otra tasa.
- Marcar si el rollover usa solo el bono o también el depósito, y cuál depósito.
- Verificar si el bono es sticky y si el excedente quedaría bloqueado.
- Confirmar que el método de pago y la vigencia de la campaña aplican a ese ingreso.
Cómo decidir si depositar el tope, menos o más
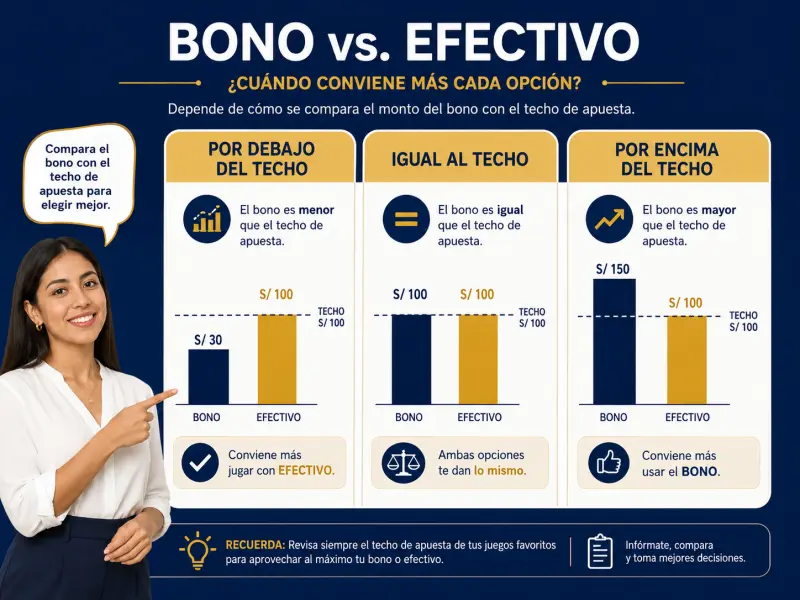
Depositar menos del techo no es un error. Recibes un bono proporcional a lo que sí entra, siempre que superes el mínimo. Tiene sentido cuando el rollover sobre un bono lleno te exigiría un volumen que no quieres jugar en el plazo. El marketing premia el número redondo; tu caja premia el volumen que puedes sostener.
Depositar exactamente el techo, en una tasa 100 %, es la forma más limpia de “usar toda la oferta” sin crear un excedente. Sigue habiendo condiciones. Solo evitas la ilusión de que el resto también se duplica.
Depositar más que el techo solo es coherente si necesitas ese saldo extra para otro motivo —por ejemplo, un límite de apuesta o un plan de juego que no depende del bono— y si aceptas el régimen de bloqueo que tenga la cuenta. No es la manera de forzar un bono mayor. Esa puerta ya está cerrada por el “hasta”.
Nada de esto convierte el bono en dinero esperado. El porcentaje no es un retorno. Es saldo promocional con reglas. Tratar el techo como una ganancia asegurada es el mismo salto que, en tragamonedas, se hace con el RTP: mezclar un parámetro de oferta con un resultado de sesión. Si vas a jugar, el marco sigue siendo el de no perseguir pérdidas con un segundo depósito “para completar el 100 %”.
Para principiantes que todavía están mapeando la cuenta, las páginas de primeros pasos cubren registro y verificación. Este texto se detiene donde empieza la aritmética del tope. Si después de leerlo puedes separar, en un papel, tramo bonificado, bono, excedente y requisito de apuesta, la búsqueda quedó resuelta.
¿El tope cambia si deposito en dos transferencias el mismo día?
Solo si la campaña acepta varios depósitos para un mismo bono. Lo habitual en una bienvenida de primer ingreso es que cuente una sola operación, o un paquete descrito por tramos. Dos transferencias no suman el techo por arte de magia: hay que ver si el texto habla de primer depósito o de depósitos del periodo.
¿Puedo rechazar el bono para que todo mi depósito quede libre?
En algunas casas sí, antes o justo después de acreditar. En otras, aceptar es automático al usar un código. Si el objetivo era saldo sin rollover, confirma el mecanismo de opt-out antes de transferir. El techo no resuelve esa decisión.
Lo que el techo no promete
El depósito máximo bonificado no garantiza que vayas a retirar el bono, ni que el excedente salga mañana, ni que una segunda recarga herede el mismo porcentaje. Es un tope de cálculo. Leerlo así evita pelear con una oferta que hizo exactamente lo que el “hasta” anunciaba.
Cuando una cifra de este artículo no coincida con tu pantalla, gana la pantalla y el PDF de condiciones de esa fecha. La utilidad de la página es el desglose, no un ranking de promociones. Apuesta Andina 7 no opera wallets ni define techos comerciales.
Si deposito más que el máximo, ¿pierdo el excedente?
No como regla general. El excedente suele acreditarse como saldo. Lo que no recibe es porcentaje adicional. Si ese saldo queda bloqueado, la causa es la cláusula de bono sticky u otra condición de retiro, no el techo en sí.
¿Depósito máximo y bono máximo son siempre la misma cifra?
No. Coinciden con facilidad en un 100 %. En un 50 % u otra tasa, el depósito que llena el bono es mayor que el bono máximo. Lee ambas frases por separado.
¿Pasar el techo aumenta el rollover?
Solo si el requisito se calcula sobre el depósito total y el texto incluye ese ingreso completo. Si la base es únicamente el bono, el excedente no agranda el volumen exigido. Esa base hay que copiarla del reglamento, no inferirla.
Depositó S/100 en una oferta de 100 % hasta S/200. ¿Me falta bono?
Te falta techo, no un error de la casa. Con S/100 el bono proporcional es S/100. Para llegar a S/200 de bono en esa tasa haría falta un depósito de S/200, siempre que la campaña siga vigente y el método sea válido.
¿Esta página lista el tope actual de una casa en Perú?
No. Los montos son ejemplos ilustrativos para explicar la fórmula. Los techos vigentes cambian por campaña, canal y fecha. La fuente es el texto de esa promoción, no este artículo.